






华盛顿关于稳定币的讨论,核心在于其本质:谁有权发行、需要何种资产作为支撑、以及如何进行审计。美联储、美国央行以及负责监管全国性银行的货币监理署(OCC),都无法仅仅因为某个代币宣称等值 1 美元就予以认可,他们必须严控谁可以作出这一兑付承诺。
因为锚定美元的代币,本质上就是该国自身货币的数字载体。
拉丁美洲的监管框架则完全不同:监管对象是当地政府无法掌控的外币入口。对于布宜诺斯艾利斯、波哥大或墨西哥城的储户而言,无论存款背后的稳定币是 $USDC、$USDT,还是其他胜出的美元稳定币,只要能够稳定锚定美元且托管方保持偿付能力,具体是哪一种实际上影响有限。
正是这样的不对称,导致当地监管机构常常误判,把关注点放在模仿华盛顿对发行方资格的争论上,而忽略了本地区的根本性难题——这一难题更为复杂、棘手。
实际要解答的关键问题,并非哪个稳定币最终胜出,而在于支撑这些稳定币的美元到底应该存放在哪里。
离岸美元已成为国内政策的新隐忧
表面看来,纽约储备账户中的一美元,与布宜诺斯艾利斯或圣保罗储备账户中的一美元,在用户终端上都表现为等价资产。但对于长期缺乏硬通货的拉美金融体系来说,这两者意义完全不同。处于本地金融体系中的美元可以在危机时刻调动,而存于海外的则不可得。
阿根廷依然是全球最依赖美元化加密市场的国家,区内整体趋势也极为明显:在巴西,机构级稳定币交易占当地加密交易总量的比例,从 2024 年的 5% 暴涨至 2025 年的 84%,而墨西哥参议院目前也正审议锚定比索的稳定币监管法案。
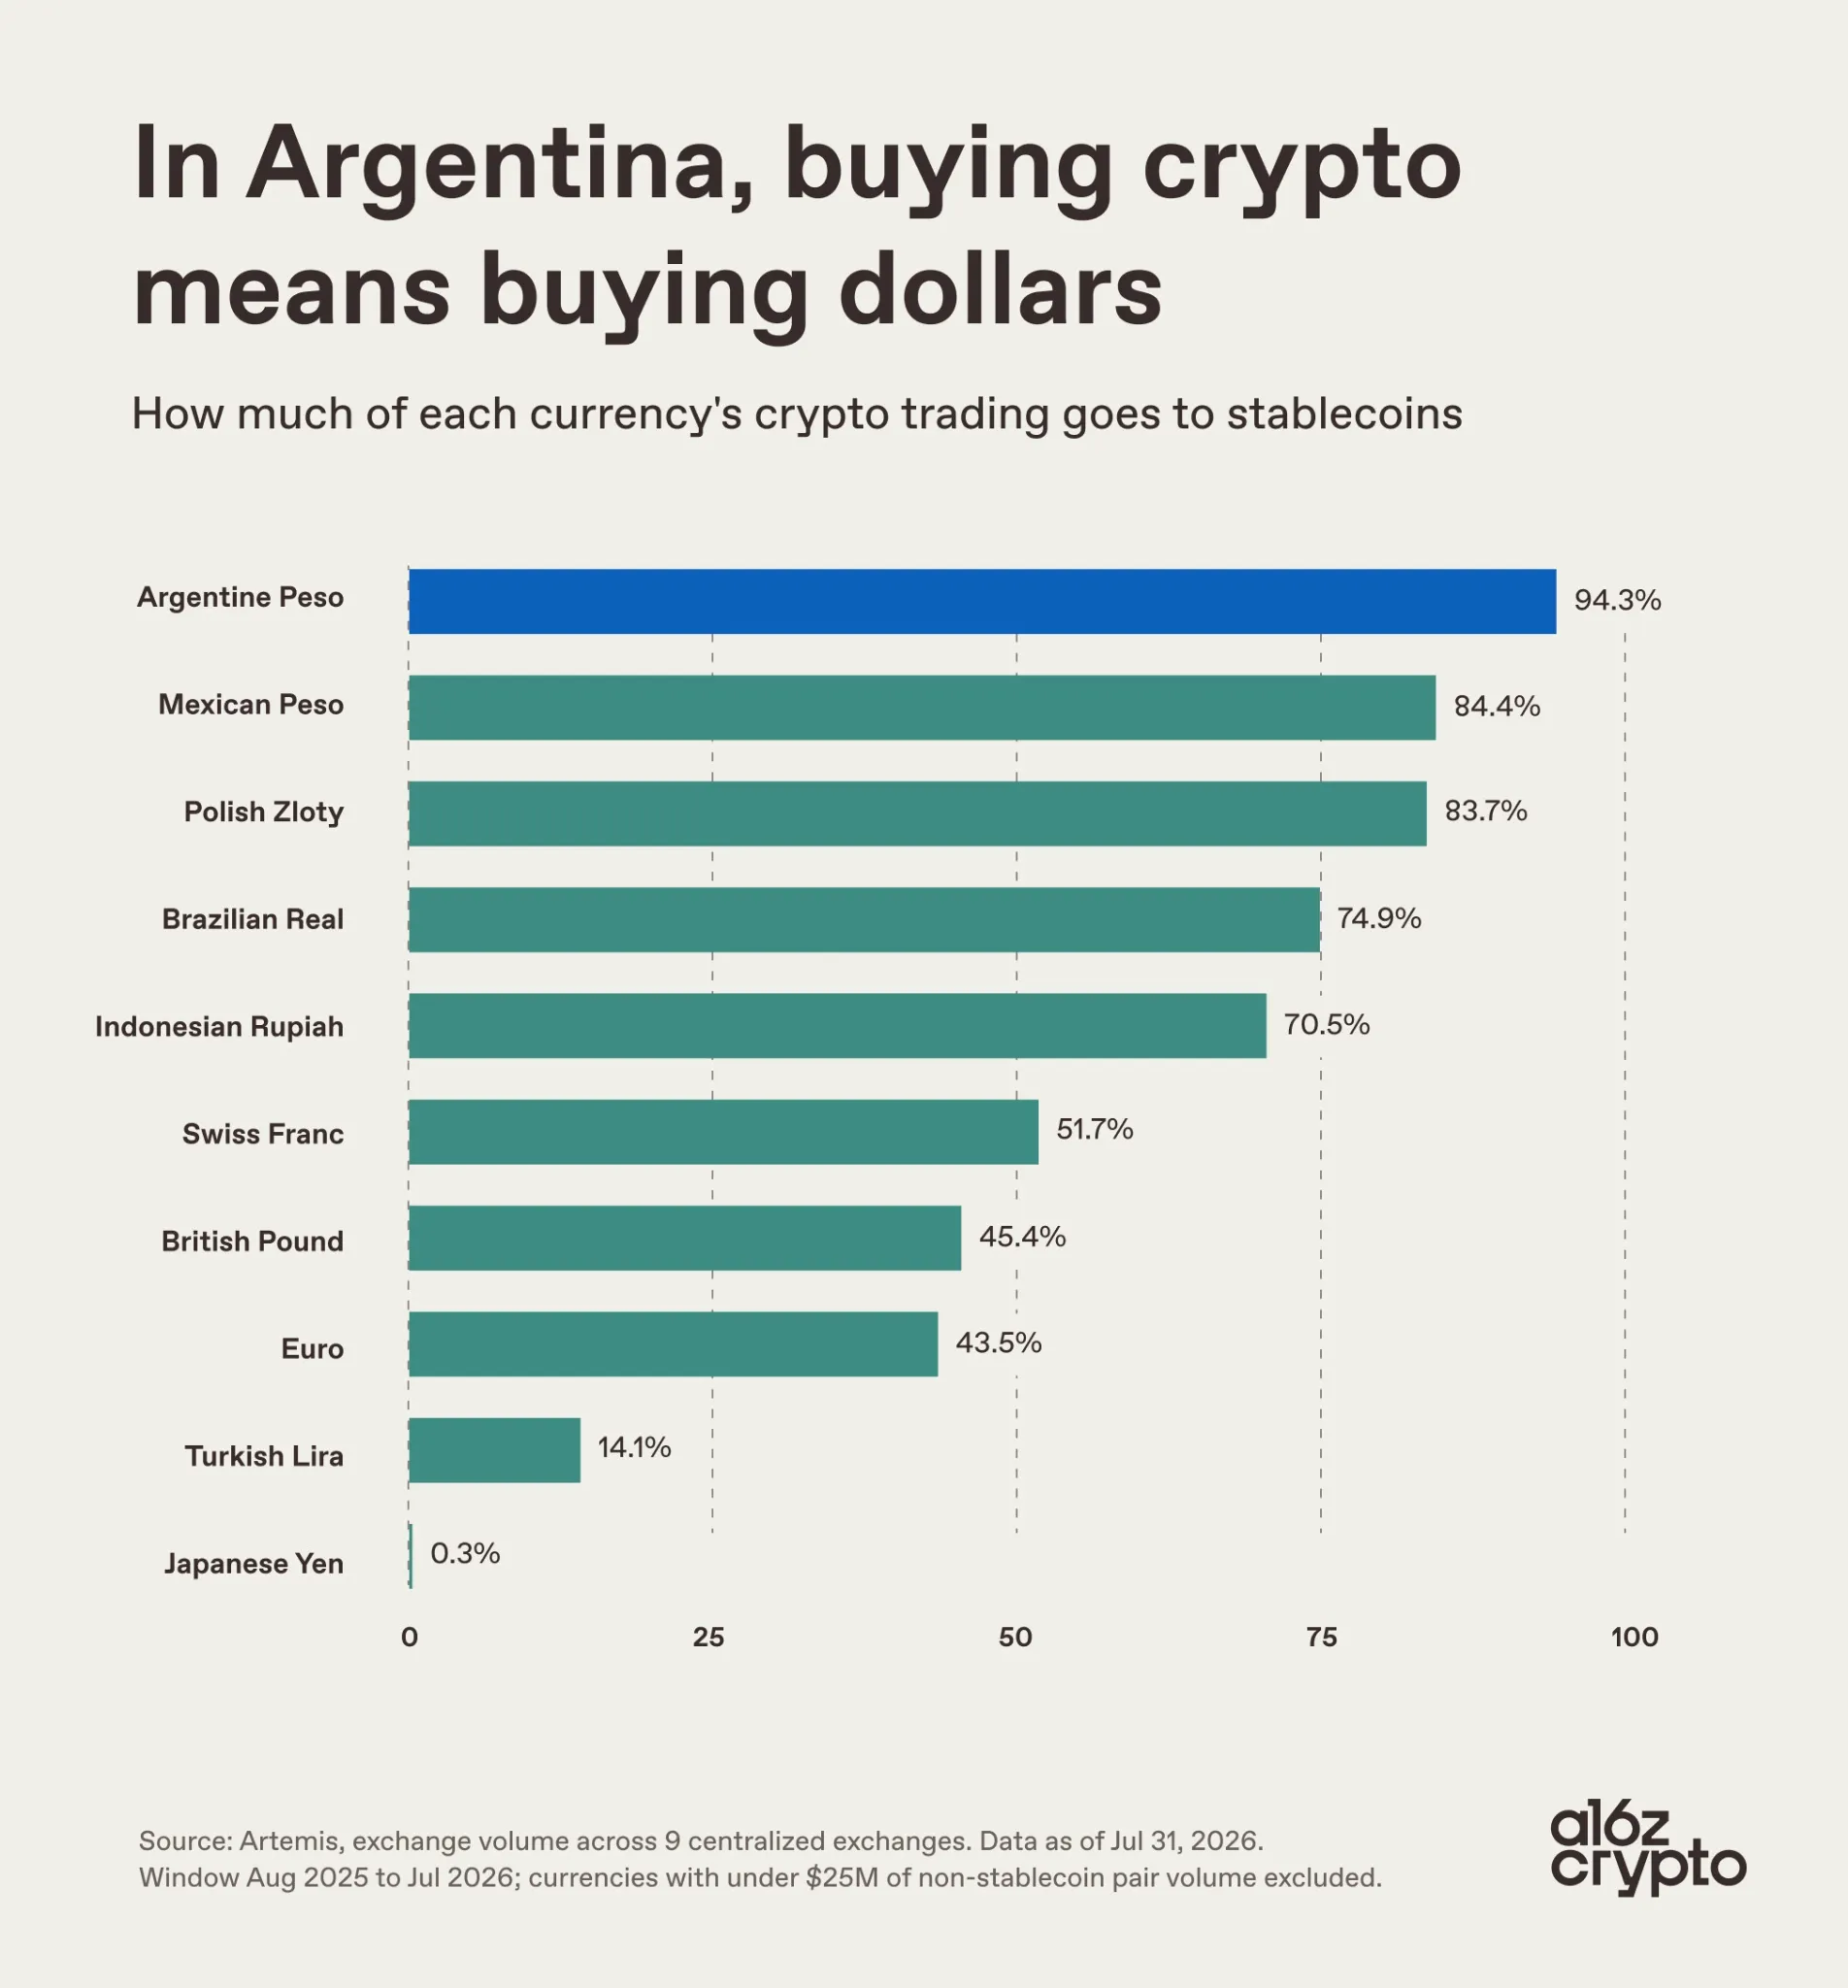
阿根廷如何使用稳定币。来源:a16z crypto
越来越多的家庭和企业美元资产,都以完全离岸的工具方式运作。未来,这一趋势势必会被视为亟需干预的政策挑战,而不仅是市场运行的“副产品”。
拉丁美洲会否强制部分美元回流境内?
其实已有类似先例。今年 7 月,肯尼亚财政部提议,稳定币发行方需将至少 30% 的客户资金存放于本地银行。目前尚无拉丁美洲国家提出类似方案,但肯尼亚背后的考量——长期美元短缺叠加金融体系对资金流动权的重新争夺——在阿根廷或委内瑞拉其实更为突出。可以预见,拉美各国财政主管部门已经在起草类似设想,只是尚未公开讨论。
我认为,这一决策并不容易。目前,拉美各国的监管框架无一例外尚未解决这一难题。无论是阿根廷的 PSAV 体系,还是巴西今年 2 月出台的新规,抑或墨西哥参议院的法案草案,均未涉足此事——这恰恰也是这些制度经常被忽视但值得称道的地方。
我的看法是:如果强制要求本地储备,将会使当前几乎全部集中于 $USDT 和 $USDC 的流动性分散,削弱本地支持的稳定币在跨境汇款中的可兑换性,甚至可能把用户需求推向无监管渠道,而非合规轨道。这反而违背了监管的初衷。
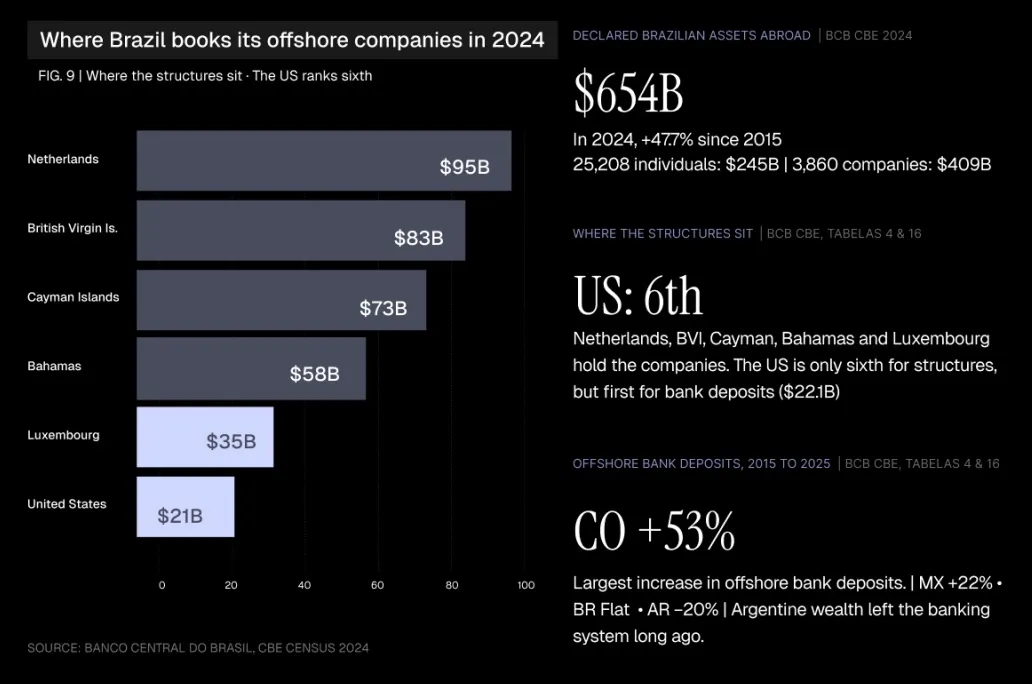
巴西资产如何流向境外公司。来源:BeInCrypto Research
更值得探索的方向,是实现不同类型美元稳定币的共存:既有本地储备支持,也有离岸储备支持,在监管框架下自由流通,让用户自主选择资金托管地。
未来,拉美能否走上共存之路,或是否会像肯尼亚那样采取更激进的措施,以应对美元化的挑战,将决定拉美地区的居民美元储蓄有多少能留在监管体系内,又有多少外流寻求其他出路。