






Washington में stablecoin को लेकर बहस इसकी खासियतों पर है: कौन इसे जारी कर सकता है, इसके पीछे क्या होना चाहिए, और इसका ऑडिट कैसे होगा। The Federal Reserve, US का सेंट्रल बैंक, और OCC, जो देश के नेशनल बैंकों की निगरानी करता है, सिर्फ यह मान नहीं सकते कि एक टोकन की वैल्यू $1 है; उन्हें ये कंट्रोल करना होता है कि ये वादा कौन कर सकता है।
क्योंकि $ में pegged टोकन असल में देश की अपनी करेंसी का presentation होता है।
Latin America कुछ अलग तरह की चीज़ को रेगुलेट कर रहा है: उस करेंसी तक पहुंच, जिस पर उसके किसी भी गवर्नमेंट का कंट्रोल नहीं है। Buenos Aires, Bogota या Mexico City में सेविंग्स रखने वाले के लिए, उनका टोकन USDC है, USDT है या कोई और, इससे फर्क नहीं पड़ता, जब तक उसकी peg बरकरार है और कस्टोडियन solvent है।
यही असमानता दिखाती है कि रीजनल रेग्युलेटर्स बार-बार क्या गलती कर रहे हैं: वो Washington की issuer से जुड़ी लड़ाई को यहाँ लाने की कोशिश कर रहे हैं, जबकि असली मसला कुछ और है और ज्यादा मुश्किल भी।
असल सवाल यह नहीं है कि कौन सा stablecoin जीतता है। सवाल है कि उसे सपोर्ट करने वाले डॉलर को कहाँ रखा जाना चाहिए।
ऑफशोर डॉलर बनता है घरेलू पॉलिसी का मुद्दा
New York के रिजर्व अकाउंट में रखा $ उतना ही काम करता है, यूज़र की स्क्रीन पर, जितना Buenos Aires या Sao Paulo के रिजर्व अकाउंट में रखा $ करता है। लेकिन ऐसे रीजन में जहाँ hard करेंसी दशकों से सबसे ज्यादा scarce रिसोर्स रही है, वहां रेग्युलेटर के लिए ये दोनों डॉलर एक जैसे नहीं होते। एक lokल फाइनेंशियल सिस्टम में जरूरत पड़ने पर इस्तेमाल किया जा सकता है। दूसरा नहीं।
Argentina अभी भी वॉल्यूम के हिसाब से दुनिया का सबसे ज्यादा dollarized क्रिप्टोकरेन्सी मार्केट है, लेकिन यह पैटर्न पूरे रीजन में है: Brazil में, संस्थागत stablecoin वॉल्यूम 2024 में लोकल क्रिप्टो फ्लो का 5% था, जो 2025 में बढ़कर 84% हो गया है, और Mexico की Senate अभी peso-pegged stablecoins को रेगुलेट करने का बिल डिबेट कर रही है।
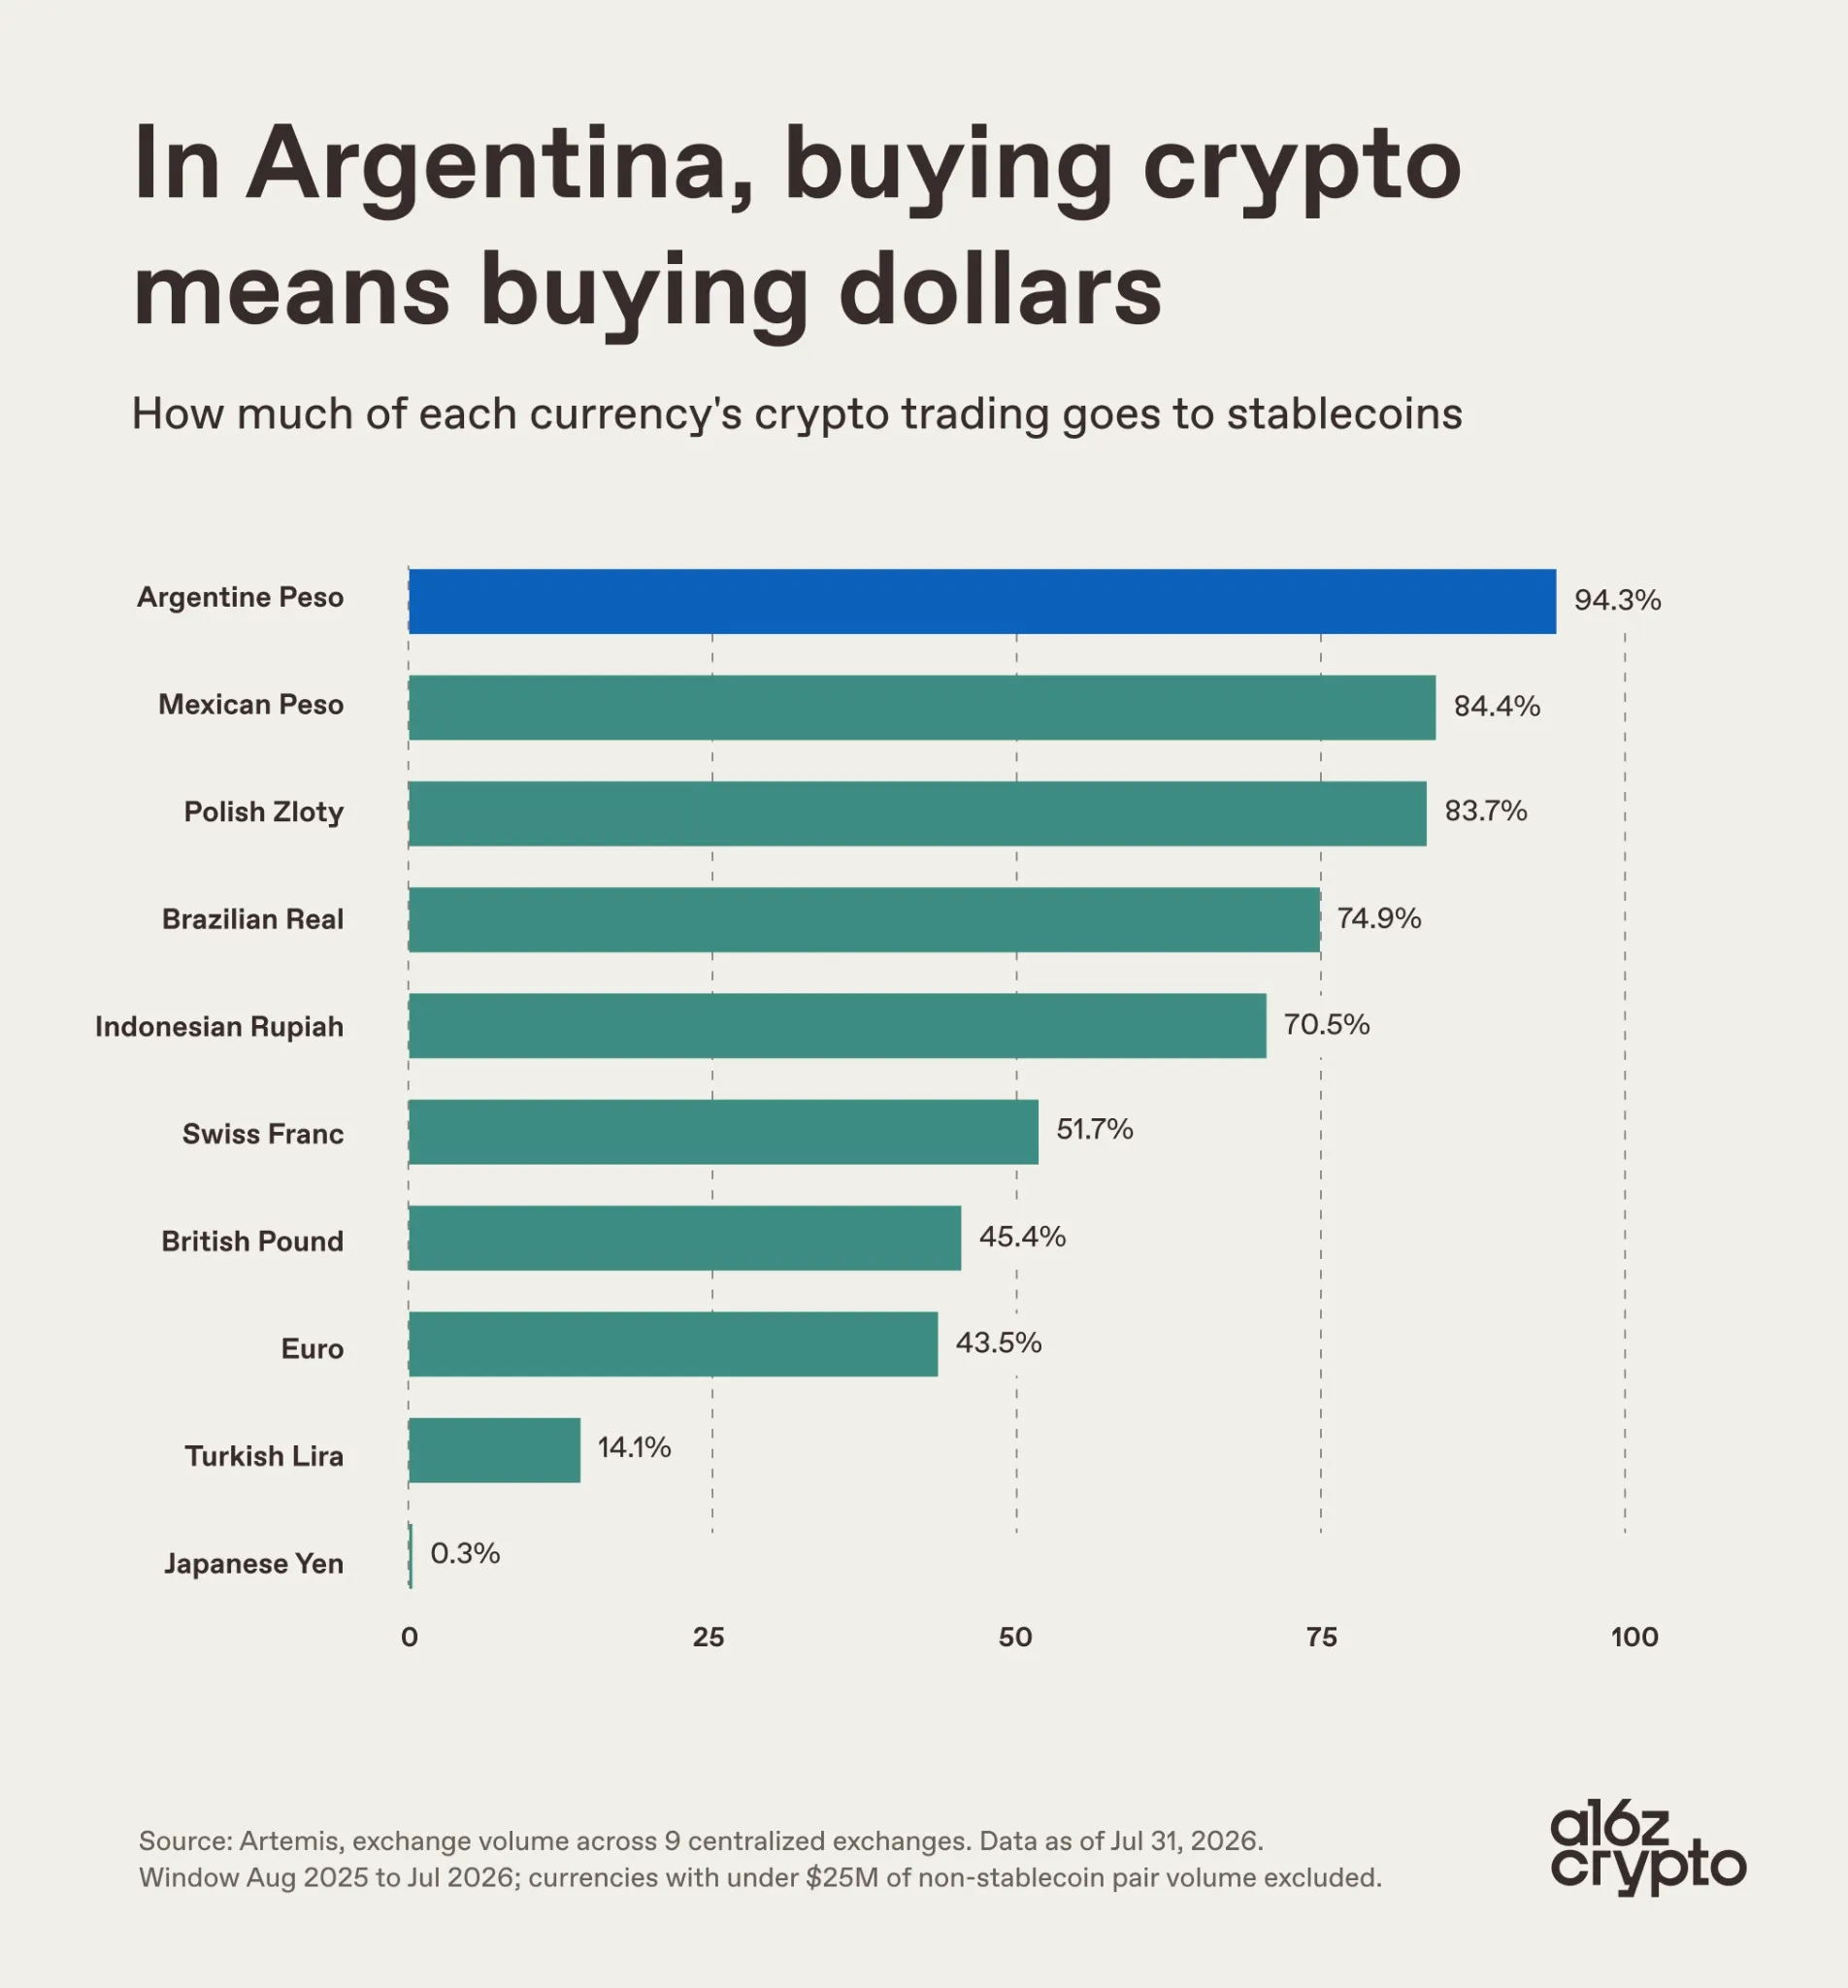
अर्जेंटीना stablecoins का इस्तेमाल कैसे करता है। Source: a16z crypto
घर-परिवार और कंपनियों के बढ़ते डॉलर, जो पूरी तरह से offshore इंस्ट्रूमेंट्स में हैं, जल्दी या देर, एक ऐसा पॉलिसी इश्यू बन जाएंगे जिसे नजरअंदाज नहीं किया जा सकता, सिर्फ मार्केट की डेस्टिनी की तरह नहीं लिया जा सकता।
इसका एक preview है। July में, Kenya के Treasury ने एक proposal दिया कि stablecoin जारी करने वाली कंपनियां कम से कम 30% कस्टमर फंड देश में मौजूद बैंकों में रखें। अभी तक किसी भी Latin American रेग्युलेटर ने ऐसा कोई नियम नहीं बताया है, लेकिन Kenya के नियम का लॉजिक — डॉलर की chronic कमी और फाइनेंशियल सिस्टम की कोशिश कि वो इनflows पर अपना हक फिर से बना सके — ये logic Argentina या Venezuela के लिए Kenya से भी ज्यादा जरूरी है। मुझे हैरानी होगी अगर region के फाइनेंस मिनिस्ट्री में कोई ऐसी प्लानिंग पहले से नहीं टूट रहा है।
मुझे नहीं लगता यह कोई आसान फैसला है। अभी तक इस क्षेत्र के किसी भी फ्रेमवर्क ने, चाहे वह Argentina का PSAV रेगाइम हो, या Brazil के फरवरी से लागू नियम हों, या Mexico की Senate में रखा गया बिल हो, इस मुद्दे को सुलझाने की कोशिश नहीं की है। इन सबकी एक कम आंकी गई खासियत यह है कि इन्होंने ऐसा नहीं किया है।
मेरा मानना है कि स्थानीय रिजर्व को अनिवार्य करने से वह लिक्विडिटी बंट जाएगी जो आज लगभग पूरी तरह USDT और USDC में है। इससे लोकल बैक्ड इंस्ट्रूमेंट्स से वह convertibility छिन जाएगी जो उन्हें remittance के लिए उपयोगी बनाती है। इससे डिमांड संभवतः रेग्युलेटेड की जगह अनरेग्युलेटेड रास्तों की ओर चली जाएगी। यह नियम बनाने का मकसद ही खत्म कर देता है।
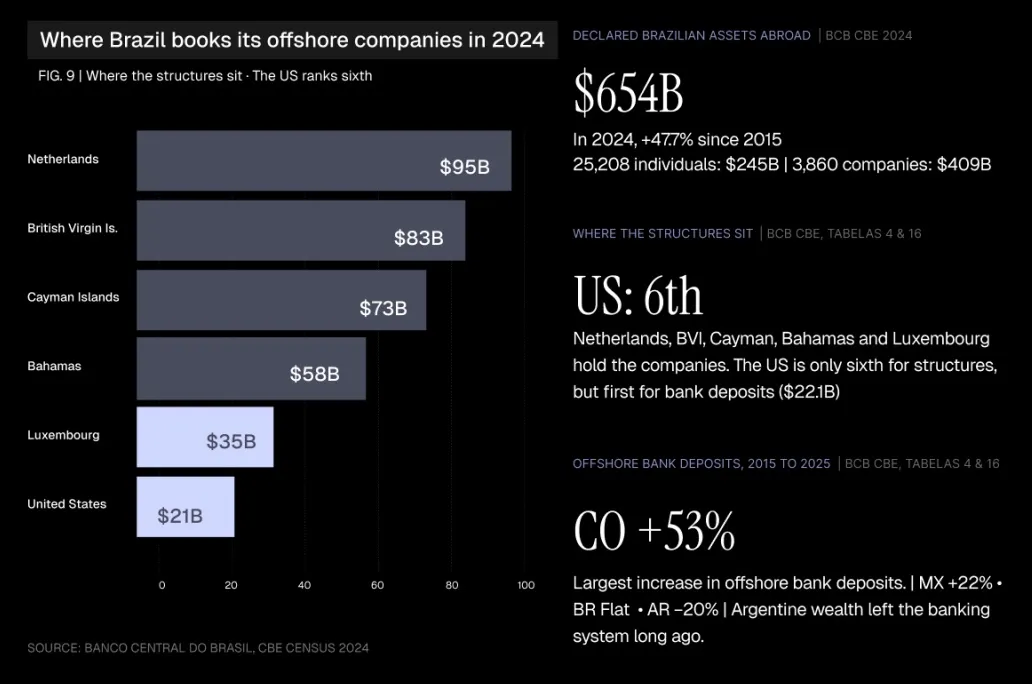
कैसे Brazil की संपत्तियां देश से बाहर ऑफशोर कंपनियों तक जाती हैं। स्रोत: BeInCrypto Research
एक बेहतर विकल्प है coexistence: यानी लोकल रिजर्व्ड और ऑफशोर रिजर्व्ड डॉलर इंस्ट्रूमेंट्स सुपरविजन में रहकर एक-दूसरे के बीच आसानी से मूव हों और यूजर खुद तय कर सके कि उनका $ कहां रखा जाए।
इस क्षेत्र में आगे क्या होगा—coexistence या फिर Kenya की तरह सख्त तरीका अपनाना जब डॉलराइज़ेशन को अनदेखा करना नामुमकिन हो जाए—यही तय करेगा कि Latin America के डॉलर savings सिस्टम के भीतर रहते हैं या बाहर रास्ता तलाशते हैं।